2022年中国合成纤维制造业经济运行分析报告
2022年,中国合成纤维制造业在复杂严峻的国内外环境下,整体呈现“承压前行、稳中提质”的发展态势。全年行业经济运行主要呈现以下特点:
一、产能与产量规模保持增长,但增速放缓
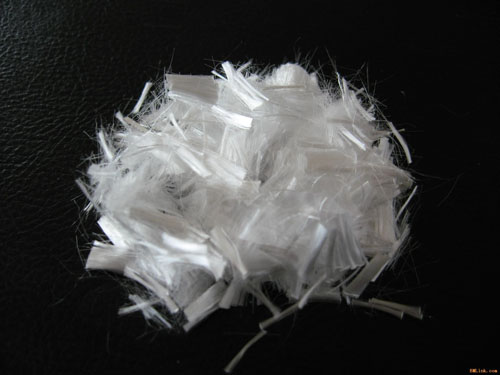
据中国纺织工业联合会统计,2022年我国合成纤维总产量约5800万吨,同比增长2.1%,较2021年同期增速回落约4个百分点。其中,涤纶仍是最大的品种,产量占比超过80%;锦纶、氨纶等差异化品种保持小幅增长。产能利用率维持在80%左右,部分中小企业在成本压力下出现阶段性减产。
二、主营业务收入微增,利润明显下滑
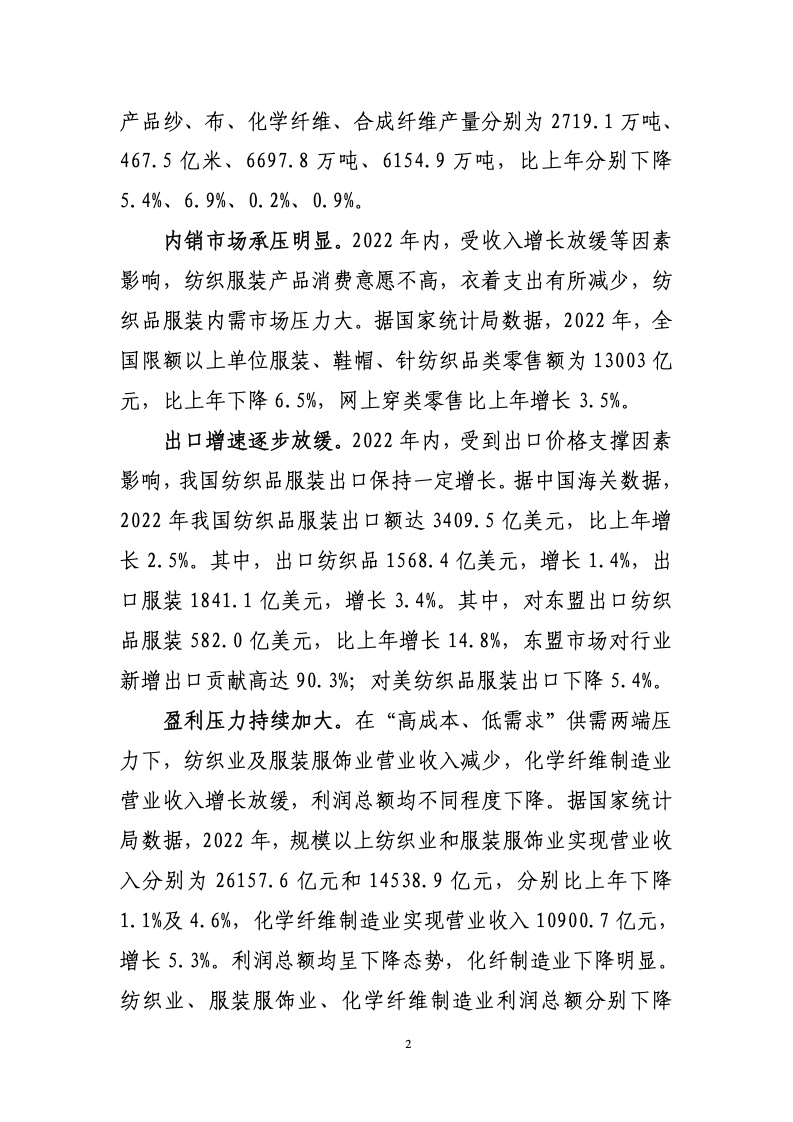
2022年合成纤维制造业规模以上企业主营业务收入约1.1万亿元,同比增长1.5%;但利润总额同比下降约12%。主要原因是原料成本高企(PTA、MEG、己内酰胺等价格全年高位震荡)、能源价格上升以及下游需求疲软,导致行业毛利率收窄。
三、出口保持韧性,进口替代持续推进
全年合成纤维直接出口量约480万吨,同比增长3.8%,出口金额受价格因素影响同比增长约2%。主要出口市场为东南亚、南亚、土耳其等。进口方面,高性能、差别化纤维进口有所减少,反映出国内产品自给率提升。
四、投资向绿色、高端方向集中
行业固定资产投资同比增长5%左右,主要投向再生纤维、生物基纤维、高性能纤维(如碳纤维、芳纶)以及智能制造改造。部分龙头企业在“双碳”目标下加快布局废塑料再生、原液着色等技术。
五、面临的主要问题与挑战
- 原油价格波动及原料受制于人;2. 下游纺织服装内需恢复不及预期;3. 国际贸易摩擦和关税壁垒影响出口;4. 行业整体盈利水平偏低,中小企业生存压力较大。
展望2023年,随着国内消费场景修复、稳增长政策发力以及差别化、绿色化产品需求增长,合成纤维制造业有望实现温和复苏,但竞争加剧和成本压力仍将是常态。行业需继续推进高端化、智能化、绿色化转型,提升整体竞争力。
如若转载,请注明出处:http://www.daruntai.com/product/9.html
更新时间:2026-10-09 15:55:28