2020年中国非织造布市场现状及竞争格局分析 行业处于重要战略机遇期
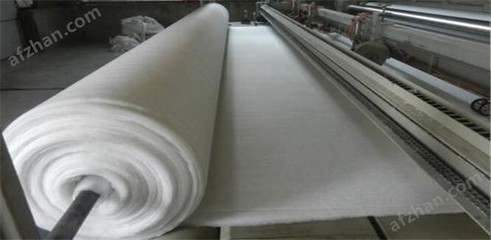
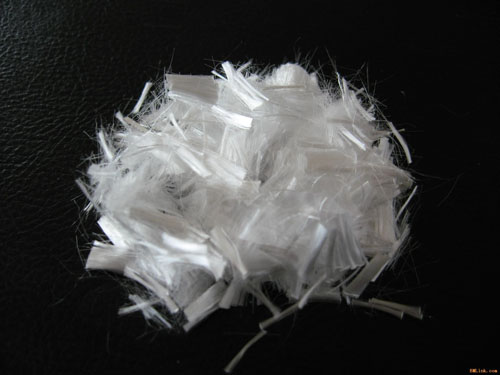
非织造布,又称无纺布,是指以聚丙烯(PP)、聚酯(PET)、尼龙(PA)等合成纤维或天然纤维为原料,通过梳理、纺粘、熔喷、水刺、针刺等非织造工艺制成的具有柔软、透气和平面结构的新型纤维制品。作为合成纤维制造的重要下游领域,非织造布产业在2020年迎来了前所未有的关注度与发展机遇。
一、2020年中国非织造布市场现状
2020年,受新冠疫情冲击,全球对口罩、防护服、消毒湿巾等防疫物资的需求激增,直接拉动中国非织造布产业呈现爆发式增长。据统计,2020年中国非织造布产量达到约885万吨,同比增长15.6%,增速较2019年大幅提升。市场规模方面,2020年中国非织造布行业市场规模约为1200亿元,同比增长约20%。
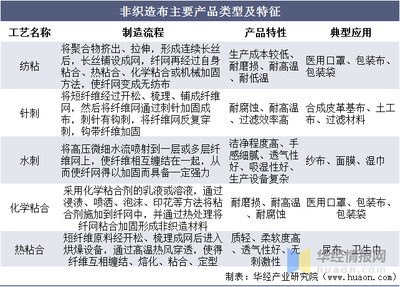
从产品结构看,纺粘非织造布仍然是产量最大的品类,占比约50%,主要用于医疗卫生、包装等领域;熔喷非织造布作为口罩的核心过滤层材料,2020年产能从年初的不足10万吨/日激增至年末的超过200万吨/年,价格经历了从2万元/吨暴涨至最高70万元/吨再回落的过程;水刺非织造布因湿巾、医用敷料需求旺盛,产量同比增长超过20%;针刺非织造布在土工、汽车内饰等领域保持稳定增长。
从区域分布看,中国非织造布产业集群主要集中在浙江、江苏、山东、广东、福建等东部沿海省份,其中浙江省产量占比超过30%,湖北仙桃、广东广州、浙江绍兴等地成为重要生产基地。2020年,湖北仙桃因防护物资集中生产而备受关注,其非织造布及制品产值突破500亿元。
从产业链看,上游合成纤维原料(如聚丙烯、聚酯切片)供应总体充足,但疫情期间一度出现聚丙烯纤维料价格炒作;中游非织造布生产设备(如纺粘线、熔喷线)订单暴涨,国产设备交付周期从6个月延长至12个月以上;下游应用领域中医卫用非织造布占比从2019年的约35%提升至2020年的50%以上。
二、行业竞争格局分析
2020年中国非织造布行业竞争格局呈现以下特点:
第一,市场集中度较低,中小企业众多。据不完全统计,2020年中国非织造布规上企业超过1500家,但CR10(前十企业市场占有率)不足15%。其中,必得福、稳健医疗、奥美医疗、振德医疗等龙头企业在医用防护领域占据优势;金三发、诺邦股份等在民用卫生材料领域表现突出。
第二,跨界入局者激增,竞争加剧。疫情期间,大量纺织、化工、甚至汽车企业转产非织造布,仅2020年新增熔喷布生产线就超过1000条。这导致熔喷布行业在2020年下半年出现严重产能过剩,价格断崖式下跌,多数新进入者亏损。
第三,龙头企业加速扩张,产业链一体化趋势明显。稳健医疗、蒙泰高新、延江股份等企业通过自建或并购方式向上游合成纤维或下游制品延伸,以降低成本、稳定供应。部分企业开始布局海外生产基地,以规避贸易风险。
第四,外资企业凭借技术和品牌优势,在高端市场仍占主导地位。如美国艾利丹尼森、德国科德宝、日本三井化学等在高端医疗、过滤材料领域市场份额较高,国内企业则在通用产品领域竞争激烈。
三、行业处于重要战略机遇期
尽管2020年的爆发式增长存在疫情催化因素,但中国非织造布行业正迎来重要战略机遇期,主要体现在:
- 公共卫生意识提升带来长期需求。疫情后,消费者对口罩、消毒湿巾、一次性卫生用品的接受度和使用习惯显著改变,医卫用非织造布需求有望保持稳定增长。
- 政策支持力度加大。国家发改委、工信部等部门相继出台政策,支持非织造布产业高质量发展,鼓励技术创新和产业升级。
- 人口老龄化与消费升级驱动。成人失禁用品、医用敷料、高档卫生巾等需求持续增长,为水刺、热风等非织造布提供广阔市场。
- 合成纤维技术突破带来新产品。生物可降解聚乳酸(PLA)非织造布、双组分纺粘非织造布等高端产品逐步产业化,有望打开新的应用空间。
- 出口市场潜力巨大。2020年中国非织造布出口量同比增长超过25%,随着全球产业链重构,中国非织造布企业有机会进一步拓展国际市场。
行业也面临挑战:产能过剩风险、产品同质化严重、高端设备依赖进口、环保压力增大等。中国非织造布行业需从规模扩张转向质量提升,加强自主创新,优化产品结构,方能在战略机遇期中实现可持续发展。
2020年是中国非织造布行业极不平凡的一年,疫情催化了短期需求井喷,但也暴露了产业链短板。长期来看,行业仍处于重要战略机遇期,合成纤维制造技术的进步将持续推动非织造布产业向高端化、绿色化、智能化方向迈进。
如若转载,请注明出处:http://www.daruntai.com/product/7.html
更新时间:2026-10-09 00:10:07